Определение термина «банк-дилер»
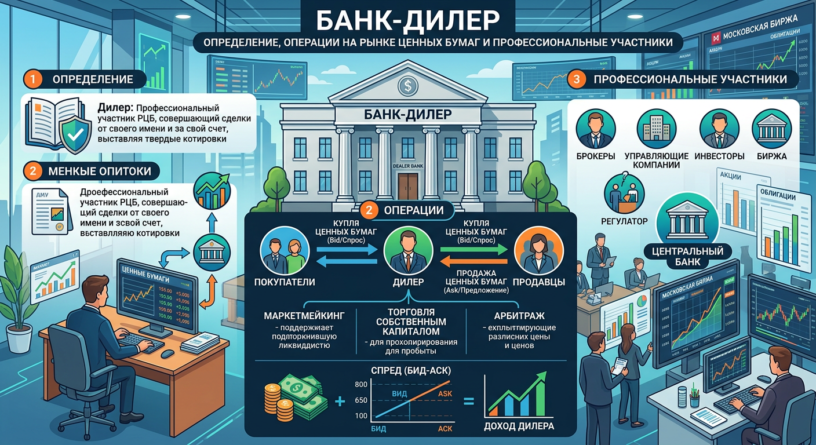
Строго говоря, «банк-дилер» — это не столько официальная юридическая конструкция из текста закона, сколько устойчивое сочетание, прижившееся в деловой практике. Речь идет о кредитной организации, которая одновременно обладает банковской лицензией и статусом профессионального участника рынка ценных бумаг, позволяющим ей совершать дилерские операции. Проще говоря, такой банк покупает и продает финансовые инструменты не в интересах клиента, а от собственного имени и за собственный счет.
Ключевая норма, от которой приходится отталкиваться, содержится в статье 4 Федерального закона № 39-ФЗ «О рынке ценных бумаг». Дилером может быть исключительно коммерческая организация, и банк под это требование подходит идеально. Однако само определение дилерской деятельности с 20 сентября 2024 года претерпело заметные изменения: законодатель уточнил, что теперь под нее подпадают сделки на организованных торгах, а также регулярные внебиржевые операции с физическими лицами, не являющимися индивидуальными предпринимателями.
Для банка статус дилера означает выход на рынок капитала в качестве самостоятельного игрока. Он не просто перепродает государственные бумаги, как это описывали старые экономические словари, а формирует собственные позиции по акциям, облигациям и производным инструментам. При этом прибыль возникает не из комиссии, а из разницы цен — и риск, соответственно, ложится на самого банка, а не на его клиентов.
Операции банка-дилера на рынке ценных бумаг
Чем же конкретно занимается дилерский отдел кредитной организации? В отличие от брокера, который действует по поручению и за счет клиента, дилер принимает решения самостоятельно. Он выставляет котировки на покупку и продажу определенных бумаг, обязуясь совершать сделки по объявленным ценам. Это создает ликвидность, без которой рынок ценных бумаг рискует превратиться в застывшую витрину.
Современное регулирование делает акцент на регулярности. Если банк совершает операции на неорганизованном рынке с «физиками», ему придется подтверждать системность: в среднем не реже пяти раз в квартал за последние четыре квартала и не реже одного раза в месяц. Формальный подход здесь не работает — регулятор следит за тем, чтобы лицензия не лежала мертвым грузом.
На практике дилерская активность банка включает несколько направлений:
- поддержание двусторонних котировок по государственным и корпоративным облигациям, что особенно важно для бумаг с невысокой ликвидностью;
- арбитражные операции между спотовым и срочным рынками, где банк извлекает выгоду из временных расхождений в ценах;
- формирование собственного портфеля акций и облигаций с расчетом на рост стоимости или купонный доход;
- операции с производными финансовыми инструментами, за исключением товарных деривативов, которые выведены за скобки дилерского определения.
Любопытная деталь: если дилер полностью прекращает сделки более чем на 18 месяцев, Банк России вправе аннулировать его лицензию. Так что статус профессионального участника — это не почетный значок, а действующий мандат, требующий постоянного подтверждения делом.
Профессиональные участники и место банков среди них
Банк-дилер существует не в вакууме, а внутри плотной инфраструктуры финансового рынка. Помимо дилерской лицензии, кредитные организации обычно совмещают несколько видов профессиональной деятельности: брокерскую, депозитарную, а иногда и деятельность по управлению ценными бумагами. Такое совмещение позволяет выстраивать полноценную инвестиционную вертикаль — от расчетов по сделкам до хранения активов.
Яркий пример из практики — ПАО «РосДорБанк», который одновременно располагает дилерской, брокерской и депозитарной лицензиями, а с 2023 года состоит в НАУФОР. Подобная конфигурация не редкость: банки исторически захватили значительную долю рынка ценных бумаг именно благодаря возможности предоставлять клиентам комплексный сервис в рамках одной лицензии.
Впрочем, банковский дилер — это не только крупный игрок с многомиллиардным портфелем. Региональные кредитные организации тоже получают такие лицензии, пусть и с более скромными оборотами. Например, челябинский «Челябинвестбанк» совмещает депозитарную деятельность с дилерской и брокерской на основании лицензий, выданных еще в 2000 году. Срок действия лицензии сам по себе ни о чем не говорит, но он показывает: дилерский бизнес в банке может быть долгосрочной стратегией, а не сиюминутной конъюнктурной затеей.
Отдельный сюжет — банки, которые получают дилерские лицензии впервые. В 2026 году так поступил киргизский «Мурас Банк», оформивший разрешение на брокерскую и дилерскую деятельность через службу финнадзора. Для новых игроков это способ расширить линейку продуктов и предложить клиентам инвестиционные сервисы без открытия отдельной брокерской компании. Тенденция показательна: грань между классическим банковским обслуживанием и инвестиционным бизнесом продолжает размываться.
Смотреть что такое «банк-дилер» в других словарях
Заглядывать в специализированные справочники порой полезнее, чем читать пространные обзоры. Термин «банк-дилер» в финансовой лексике закрепился прочно, однако его трактовки в разных источниках варьируются от предельно узких до широких. Институт лингвистических исследований РАН, к примеру, фиксирует его как коммерческий банк, который выступает продавцом государственных ценных бумаг на фондовом рынке. Лаконично и по делу.
Справочники украинского сегмента дают более развернутое пояснение. Банк-дилер здесь — не просто продавец, а звено в цепочке привлечения средств: муниципалитет выпускает облигацию, продает ее сети банков-дилеров, а те перепродают бумаги инвесторам. Прибыль формируется на разнице цен, при этом банк берет на себя риск, что бумага не уйдет по выгодной стоимости. Клиентская база у таких структур разнородна — от пенсионных фондов до частных лиц.
Нормативные документы Национального банка Молдовы вводят уточнение через категорию первичного дилера. Это банк, заключивший соглашение с регулятором и обязанный поддерживать ликвидность рынка госбумаг, выставляя котировки на покупку и продажу. Статус не вечный: раз в квартал деятельность проверяют, и при несоблюдении критериев соглашение могут приостановить. Прагматичный подход, ничего лишнего.
Профессиональные участники рынка ценных бумаг
Дилерская деятельность на рынке ценных бумаг строится на одном фундаментальном принципе: сделки совершаются от своего имени и за свой счет. Это ключевое отличие от брокера, который действует в интересах клиента. Белорусское законодательство, в частности регламенты «Белгазпромбанка» и «СтатусБанка», прямо прописывает: дилер покупает и продает бумаги с обязательством исполнить сделку по ранее объявленной цене. Публичная оферта здесь не фигура речи, а юридическая конструкция.
Банки совмещают дилерские функции с классическим банковским бизнесом. Они принимают депозиты, кредитуют компании и физических лиц, а параллельно работают на фондовом рынке. Такая модель требует раздельного учета и лицензии. Без специального разрешения Минфина или национального регулятора дилерская деятельность невозможна — это не опция, а обязательное условие.
В Узбекистане система организована через деление на первичных и вторичных дилеров. Первичный обязан подавать заявки на каждом аукционе в установленном объеме и поддерживать котировки на вторичном рынке. Вторичный работает через первичного, приобретая бумаги на первичном размещении. Такая иерархия позволяет регулятору управлять ликвидностью и контролировать исполнение обязательств.
- От своего имени и за свой счет — базовый признак дилерской деятельности, закрепленный в законодательстве Беларуси и Казахстана.
- Публичная оферта — дилер обязан купить или продать бумагу по цене, которую сам объявил.
- Лицензирование — без разрешения регулятора деятельность невозможна ни в одной из рассмотренных юрисдикций.
- Поддержание ликвидности — первичные дилеры обязаны выставлять котировки на покупку и продажу, обеспечивая рынку движение.
Отдельная история — совмещение дилерской и брокерской деятельности. Казахстанские правила прямо допускают это, но с оговоркой: при работе с клиентскими поручениями дилер обязан прилагать все усилия для наилучшего исполнения. Решения о сделках за счет собственных средств принимает инвестиционный комитет, если речь идет об управлении портфелем. Разграничение потоков — не бюрократия, а способ избежать конфликта интересов.
Для человека, далекого от фондового рынка, эти нюансы могут показаться избыточными. Но именно из них складывается устойчивость системы: банк-дилер не просто перепродает бумаги, он берет на себя обязательства, которые можно проверить и при необходимости предъявить к исполнению. Точность формулировок здесь дороже красивых обещаний.
Разбираемся вместе с экспертом
Банк на фондовом рынке — не просто инвестор с солидным портфелем. Это универсальный участник, который одновременно выступает эмитентом, покупателем и профессиональным посредником. Российское законодательство закрепляет за кредитными организациями право выпускать, покупать и продавать ценные бумаги, а также осуществлять доверительное управление ими по договору с клиентами.
Ключевая особенность российской модели — совмещение банковской лицензии и статуса профучастника рынка ценных бумаг. Банк вправе вести брокерскую, дилерскую и депозитарную деятельность, но для каждого направления требуется отдельное разрешение регулятора. Именно поэтому крупные игроки выстраивают вокруг этого целые экосистемы: от классического брокеража до собственных инвестиционных приложений для розницы.
С точки зрения практической пользы для клиента, операции банка на рынке ценных бумаг делятся на три больших блока. Первый — привлечение капитала: банк выпускает собственные акции и облигации, чтобы нарастить ресурсную базу. Второй — инвестирование: размещение свободных средств в долговые и долевые инструменты для получения дохода и поддержания ликвидности. Третий — посредничество: банк предоставляет клиентам доступ к торгам, консультирует и хранит активы.
Операции банка на рынке ценных бумаг
Начнём с роли эмитента. Кредитные организации активно выпускают собственные облигации, причём в последние годы растёт интерес к субординированным и бессрочным выпускам. Такие инструменты позволяют банку наращивать капитал, не размывая доли действующих акционеров. Например, Сбербанк в конце 2024 года утвердил две программы субординированных облигаций общим объёмом до 500 млрд рублей — сроком до 25 лет и бессрочные.
Второе направление — инвестиции в долговые бумаги. Здесь банки традиционно доминируют на первичном рынке ОФЗ. В феврале 2025 года системно значимые кредитные организации выкупили 47,1% гособлигаций на аукционах Минфина — максимум за всю историю наблюдений. Примечательно, что в структуре спроса резко выросла доля бумаг с плавающим купоном: в отдельные месяцы она превышала 60%, что объясняется естественным хеджированием процентного риска в условиях волатильной ключевой ставки.
Третий блок — посреднические услуги. Банки предоставляют клиентам доступ к биржевым площадкам, проводят расчёты, хранят бумаги в депозитариях и управляют портфелями по договору доверительного управления. Для состоятельных клиентов это превращается в отдельную сервисную линейку: совокупный портфель инвестиционных инструментов на фондовом рынке таких клиентов ВТБ за 2025 год вырос в 1,4 раза, до 2,6 трлн рублей, причём основной приток средств пришёлся именно на облигации.
Отдельного внимания заслуживает регулирование. Банки с базовой лицензией работают на фондовом рынке с ограничениями: им разрешены операции не с любыми бумагами, а только с теми, что соответствуют требованиям Банка России. Речь идёт о государственных бумагах, ипотечных облигациях, а также корпоративных выпусках с кредитным рейтингом не ниже определённого уровня. Такой подход снижает риски для небольших кредитных организаций и их клиентов.
Практическая сторона вопроса важна и для частного инвестора. Когда вы покупаете облигации через банковское приложение, за этим стоит цепочка операций: банк выступает брокером, депозитарий учитывает права на бумаги, а расчётная инфраструктура обеспечивает поставку против платежа. Чем шире спектр лицензий у банка, тем меньше посредников между вами и рынком — но тем выше требования к внутреннему контролю и управлению рисками.
